Por qué China domina las tierras raras (y qué están haciendo otros países)
Cómo China llegó a controlar la minería, la refinación y los imanes de tierras raras, cuándo usó ese poder y qué hacen EE. UU., Australia, Japón y Europa.
Artículo traducido del original en portugués. Leer el original.
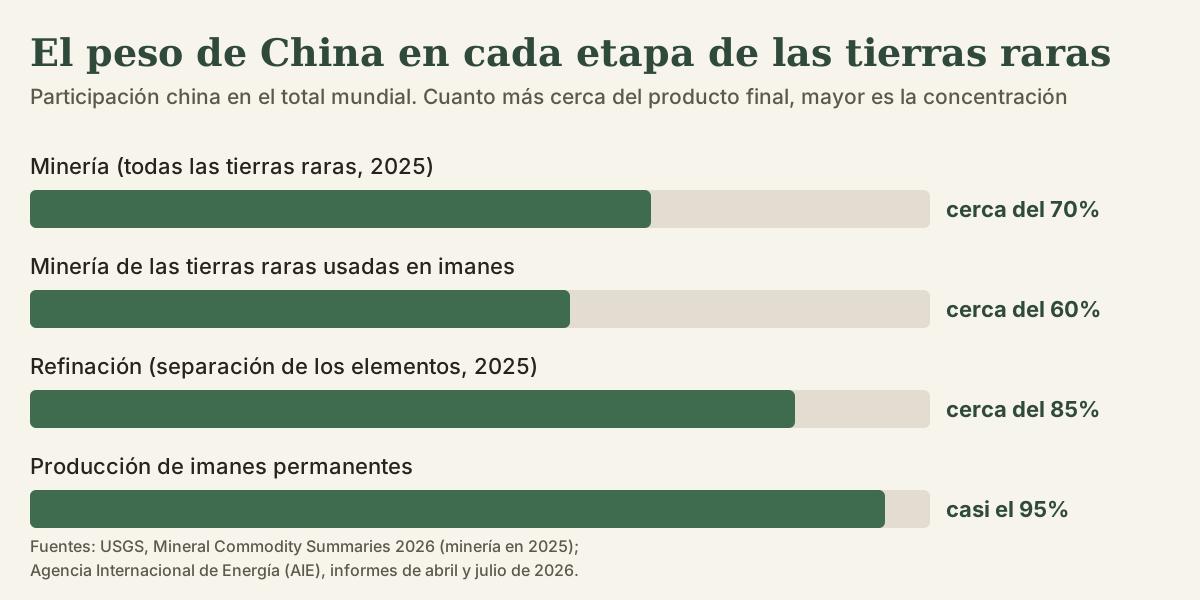
China domina las tierras raras porque pasó cuatro décadas construyendo toda la cadena, de la mina al imán. Combinó un yacimiento gigante, costos bajos, reglas ambientales laxas en el pasado, apoyo del Estado y escala industrial. En 2025, el país extrajo cerca del 70% de las tierras raras del mundo e hizo cerca del 85% de la refinación. Estados Unidos, Australia, Japón, Europa y Brasil corren para alcanzarla, pero la tarea toma años.
En resumen
- Según el Servicio Geológico de los Estados Unidos (USGS), China produjo cerca de 270.000 de las 390.000 toneladas de tierras raras extraídas en el mundo en 2025.
- En las etapas siguientes, su participación es mayor: cerca del 85% de la refinación en 2025 (era más del 90% en 2023) y casi el 95% de los imanes permanentes, según la Agencia Internacional de Energía (AIE).
- Hasta mediados de los años ochenta, el mayor productor era una mina en Estados Unidos. El giro llegó entre los años ochenta y noventa.
- China ya usó ese poder como presión: con Japón en 2010 y con controles de exportación en 2023 y 2025.
- Otros países invierten en minas, refinerías, reservas estratégicas y reciclaje, pero la AIE calcula que se necesitarán cerca de US$ 60.000 millones en la próxima década.
Cuánto domina China hoy
Las tierras raras son 17 elementos químicos usados principalmente en imanes de motores eléctricos y turbinas eólicas (lo básico está en Tierras raras: qué son, para qué sirven y por qué importan para Brasil). La cadena va de la mina a la refinación, que separa los elementos, y de ahí a los metales, aleaciones e imanes. China lidera todas las etapas, y su participación crece cerca del producto final. En la refinación, empezó a caer: pasó de más del 90% en 2023 a cerca del 85% en 2025, según la AIE.
Cómo empezó: Bayan Obo y el giro de los años noventa
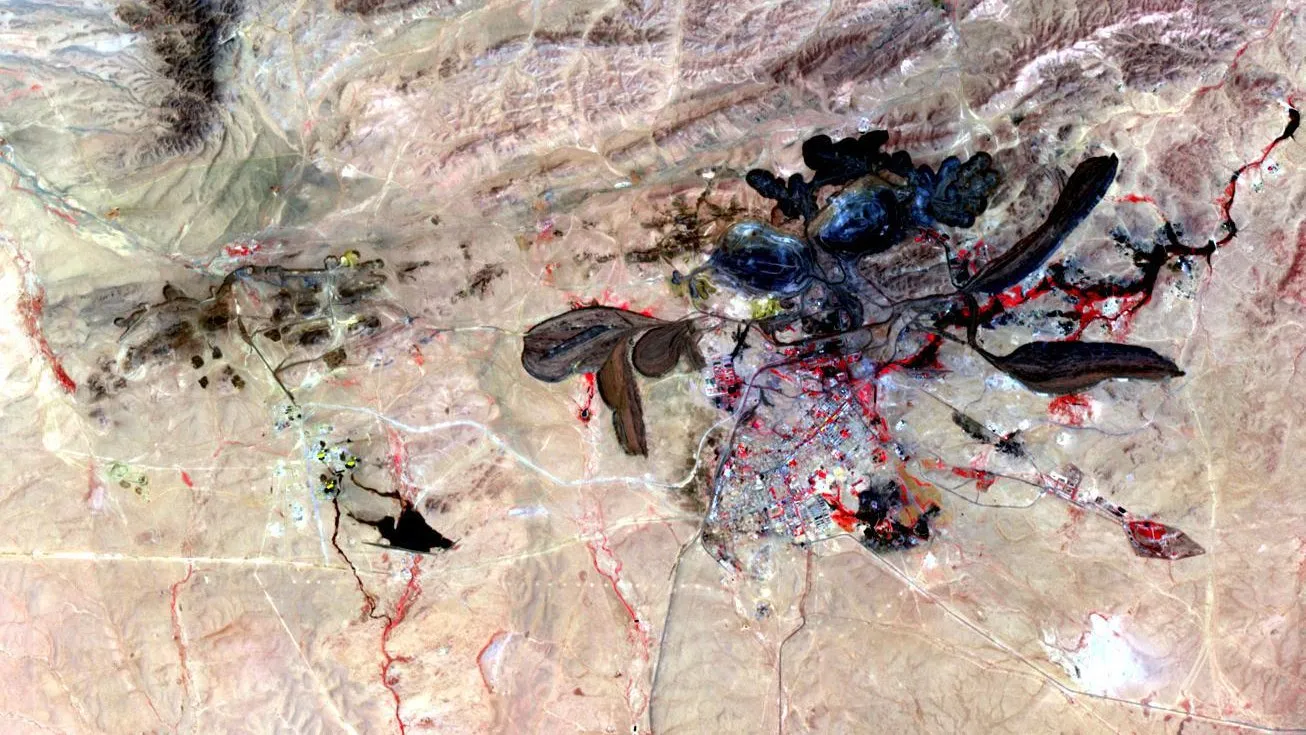
El centro de la historia es Bayan Obo, en Mongolia Interior, en el norte de China. Según el USGS, allí se identificaron tierras raras en 1927, y la producción de concentrados comenzó en 1957. Es un yacimiento de hierro, niobio y tierras raras con reservas de al menos 40 millones de toneladas de óxidos (estimación publicada por el USGS en 2002).
Pero, de 1965 a mediados de los años ochenta, la principal fuente mundial era la mina de Mountain Pass, en California, y EE. UU. era prácticamente autosuficiente. Después de una transición, la “era china” comenzó alrededor de 1991, según el USGS. Entre 1990 y 2000, la producción china saltó de cerca de 16.000 a 73.000 toneladas, mientras que la del resto del mundo cayó de 44.000 a 16.000. La participación de China pasó del 27% en 1990 a más del 90% en 2008.
Una frase famosa resume esa visión: “Medio Oriente tiene petróleo, China tiene tierras raras”. Se atribuye al líder chino Deng Xiaoping, en 1992. Un artículo de la revista estadounidense The National Interest la sitúa en un discurso de enero de 1992, citando a la Radio Nacional de China, pero otras fuentes señalan ocasiones diferentes, y no encontramos una transcripción oficial.
Por qué China ganó la carrera
Costos más bajos. En 2002, el USGS señaló costos laborales y regulatorios mucho menores en China que en EE. UU., además de yacimientos favorables en número, tamaño y ley de tierras raras pesadas.
Reglas ambientales menos estrictas en el pasado. Según un informe del USGS de 2011, parte de la producción provenía de mineros sin licencia y con tecnología obsoleta, que causaron daños ambientales significativos en Guangdong, Jiangxi y Sichuan. Muchos de esos yacimientos del sur son de arcilla iónica, cuyo impacto ya explicamos. En EE. UU., problemas ambientales con la tubería de efluentes de Mountain Pass llevaron al cierre de su planta de separación, registró el USGS.
El Estado al mando. En 1990, China declaró las tierras raras mineral estratégico y protegido. A los extranjeros se les prohibió hacer minería y solo podían separar en sociedad con empresas chinas. El gobierno fijó cuotas de producción y de exportación. En los años noventa, devolvía impuestos a quien exportaba; después invirtió la lógica, eliminó ese incentivo en 2005 y empezó a cobrar un impuesto a la exportación en 2007.
Refinación e imanes. China no se quedó solo en la mina. En 1998, un programa nacional de investigación básica puso los materiales de tierras raras entre sus prioridades, según el USGS. Hace dos décadas, el país fabricaba cerca de la mitad de los imanes permanentes del mundo; hoy fabrica casi el 95%, según la AIE. Mira por qué estos imanes importan en Imanes de neodimio: qué son y por qué están en autos eléctricos y turbinas.
Grandes grupos estatales. El gobierno incentivó fusiones y redujo el sector a seis grandes grupos estatales. En diciembre de 2021, los negocios de tierras raras de Chinalco, China Minmetals y Ganzhou Rare Earth Group formaron el China Rare Earth Group, controlado por el gobierno central, según el China Daily. El objetivo, según la consultora China Briefing, era ganar poder sobre los precios.
Cuando las tierras raras se volvieron un instrumento de presión
2010: el caso de Japón. En septiembre, tras la detención del capitán de un pesquero chino cerca de las islas Senkaku (Diaoyu, para los chinos), empresas japonesas informaron que China había suspendido los envíos de tierras raras a Japón. El Ministerio de Comercio chino negó la prohibición, según la agencia AP. Un análisis del Harvard National Security Journal trató el caso como una aparente represalia, de cerca de un mes de duración.
2012 a 2015: la disputa en la OMC. EE. UU., la Unión Europea y Japón impugnaron las cuotas y los impuestos chinos a la exportación. En 2014, la Organización Mundial del Comercio concluyó que las cuotas servían a la política industrial, y no a la conservación de los recursos, como alegaba China. En 2015, China informó que las había eliminado.
2023: tecnología. En diciembre, China prohibió exportar tecnologías para extraer y separar tierras raras, producir metales y aleaciones y fabricar algunos imanes, alegando seguridad nacional e interés público, según Reuters.
2025 y 2026: los elementos. En abril de 2025, China empezó a controlar la exportación de siete tierras raras, entre ellas disprosio y terbio. En octubre, amplió la lista y, en noviembre, suspendió esa ampliación por un año, manteniendo los controles de abril, según el USGS. La AIE dice que los controles causaron interrupciones de corto plazo y que, si se aplicaran por completo, pondrían en riesgo hasta US$ 6,5 billones en actividad económica por año fuera de China. En enero de 2026, nuevas restricciones a productos de uso civil y militar, incluidas tierras raras, apuntaron a Japón, según el centro de estudios estadounidense CSIS.
El argumento oficial chino es de seguridad nacional y de protección de los recursos y del medio ambiente. El de los compradores, el riesgo de depender de un solo proveedor.
Qué están haciendo otros países
Estados Unidos. EE. UU. extrajo cerca de 51.000 toneladas en 2025 (USGS). En julio de 2025, MP Materials, que opera Mountain Pass, cerró un acuerdo con el Departamento de Defensa: el gobierno compró US$ 400 millones en acciones preferentes, fijó por diez años un precio mínimo de US$ 110 por kilo para los productos de neodimio-praseodimio de la empresa y garantizó compradores, por diez años, para toda la producción de una nueva fábrica de imanes, prevista para 2028, según la empresa. Vinculada al acuerdo, MP se comprometió a dejar de vender a China. Además, el gobierno preveía nuevas compras para su reserva estratégica, según el USGS.
Australia. Extrajo cerca de 29.000 toneladas en 2025, según el USGS. Lynas extrae mineral en Mt Weld y lo separa en una planta en Malasia. En mayo de 2025, anunció su primer disprosio separado y se presenta como la única productora comercial de tierras raras pesadas separadas fuera de China. Iluka construye una refinería en Eneabba, con un préstamo de A$ 1.650 millones del gobierno e inicio previsto para mediados de 2027, según la empresa.
Japón. Después de 2010, invirtió en refinación y reciclaje en casa y en minas y procesamiento en el exterior, según el CSIS, incluidos US$ 250 millones en Lynas en 2011. En octubre de 2025, la trading japonesa Sojitz empezó a importar tierras raras pesadas de Lynas, según Reuters. Aun así, China representaba el 63% de las importaciones japonesas de metales de tierras raras en 2024, según el CSIS.
Unión Europea. La Ley Europea de Materias Primas Críticas (Critical Raw Materials Act) está vigente desde el 23 de mayo de 2024. Las metas para 2030 son extraer en el bloque al menos el 10% del consumo anual, procesar el 40%, reciclar el 25% y no depender de un solo país de fuera para más del 65%. En octubre de 2026, la Comisión Europea eligió 46 nuevos proyectos estratégicos, cuatro de tierras raras.
Brasil. Tiene la segunda mayor reserva del mundo, cerca de 11 millones de toneladas, pero produjo solo cerca de 2.000 toneladas en 2025, según el USGS. Mira los proyectos en Tierras raras en Brasil: dónde están y qué proyectos existen, la nueva Ley 15.506/2026 y la compra del Proyecto Caldeira, en Minas Gerais, un estado del sudeste de Brasil, por la propia Lynas. El debate político está en ¿Por qué todos hablan de tierras raras?.
Por qué diversificar toma tiempo
La AIE estima que se necesitarán cerca de US$ 60.000 millones en la próxima década para diversificar la cadena y concluye que ningún país puede montarla solo. Si los proyectos planificados avanzan, la participación china en la refinación podría caer a cerca del 70% en 2035, según la agencia. Aun así, los proyectos fuera de China siguen muy por debajo de lo necesario para la demanda prevista. Como las minas y refinerías tardan años en estar listas, la dependencia tiende a caer poco a poco.
Preguntas frecuentes
¿China tiene la mayor reserva de tierras raras del mundo?
Sí. Según el USGS, son cerca de 44 millones de toneladas, de un total mundial de más de 75 millones. Brasil está en segundo lugar, con cerca de 11 millones.
¿Desde cuándo China domina las tierras raras?
Desde comienzos de los años noventa. Antes, la mayor fuente mundial era la mina de Mountain Pass, en EE. UU. En 2008, China ya representaba más del 90% de la producción, según el USGS.
¿Qué son los controles de exportación de tierras raras de China?
Son reglas que exigen una licencia para vender al exterior algunos elementos y productos. En abril de 2025, China incluyó siete tierras raras, entre ellas disprosio y terbio.
¿Deng Xiaoping realmente dijo que “China tiene tierras raras”?
La frase “Medio Oriente tiene petróleo, China tiene tierras raras” se le atribuye a él, en 1992. Las fuentes difieren sobre la ocasión, y no encontramos una transcripción oficial.
¿Te resultó útil este artículo? Compártelo con quien también quiera entender la minería.
Compartir
Fuentes
- USGS – Mineral Commodity Summaries 2026: Rare Earths (febrero de 2026)
- USGS – China's Rare-Earth Industry, de Pui-Kwan Tse, Open-File Report 2011-1042 (2011)
- USGS – Rare Earth Elements: Critical Resources for High Technology, Fact Sheet 087-02 (2002)
- Anadolu Agency – nota sobre el informe de la Agencia Internacional de Energía (AIE) sobre tierras raras (8 de abril de 2026)
- Investment Monitor – nota sobre el Global Critical Minerals Outlook 2026 de la AIE (16 de julio de 2026)
- Indian Chemical News – nota sobre el informe de la AIE Rare Earth Elements: Pathways to Secure and Diversified Supply Chains (9 de abril de 2026)
- The National Interest (republicado por Andrew S. Erickson) – China's Rare Earth Dominance: How Usable a Weapon?, de Andrew S. Erickson y Gabriel B. Collins (6 de junio de 2019)
- China Daily – State-owned enterprise seen changing rare earth market (24 de diciembre de 2021)
- China Briefing – China Merges Three Rare Earths State-Owned Entities to Increase Pricing Power and Efficiency (12 de enero de 2022)
- Associated Press (vía Phys.org) – Japan: China rare-earth ban could hurt economy (28 de septiembre de 2010)
- Harvard National Security Journal – On-Shoring the Production of Rare Earth Metals, de David Husband (7 de marzo de 2012)
- OMC (WTO) – DS431: China, medidas relacionadas con la exportación de tierras raras, wolframio y molibdeno
- Reuters (vía CNBC Africa) – China bans export of rare earth processing tech over national security (21 de diciembre de 2023)
- CSIS – China's Rare Earth Campaign Against Japan, de Gracelin Baskaran y Meredith Schwartz (13 de enero de 2026)
- Reuters (vía Kitco) – Japan's Sojitz begins importing heavy rare earths from Australia (30 de octubre de 2025)
- MP Materials – anuncio de la alianza con el Departamento de Defensa de EE. UU. (10 de julio de 2025)
- MP Materials – informe trimestral (Form 10-Q) presentado ante la SEC, segundo trimestre de 2025
- Lynas Rare Earths – Lynas achieves first separated Heavy Rare Earths production, comunicado a la ASX (16 de mayo de 2025)
- Lynas Rare Earths y Meteoric Resources – Lynas Rare Earths to acquire Meteoric Resources, comunicado conjunto a la ASX (1 de octubre de 2026)
- Lynas Rare Earths – About us
- Iluka Resources – Rare earths update, comunicado a la ASX (22 de junio de 2026)
- Comisión Europea – EU secures access to diversified, affordable, and sustainable supply of critical raw materials (23 de mayo de 2024)
- Comisión Europea – Critical Raw Materials Act
- Comisión Europea – Commission selects 46 new Strategic Projects to bolster the EU's supply of critical raw materials (9 de octubre de 2026)
Comentarios
Todavía no hay comentarios. Sé la primera persona en comentar.